Zastanawiasz się, jak sprawdzić swoją historię kredytową i co tak naprawdę kryje się w Biurze Informacji Kredytowej (BIK)? Ten artykuł to Twój kompleksowy przewodnik, który krok po kroku przeprowadzi Cię przez proces dostępu do Twoich danych, pomoże zrozumieć raport i pokaże, jak wykorzystać tę wiedzę do budowania stabilnej przyszłości finansowej.
Szybki przewodnik po sprawdzaniu BIK i jego znaczeniu dla Twoich finansów
- BIK to klucz do oceny zdolności kredytowej i zarządzania finansami, zawierający zarówno pozytywne, jak i negatywne informacje.
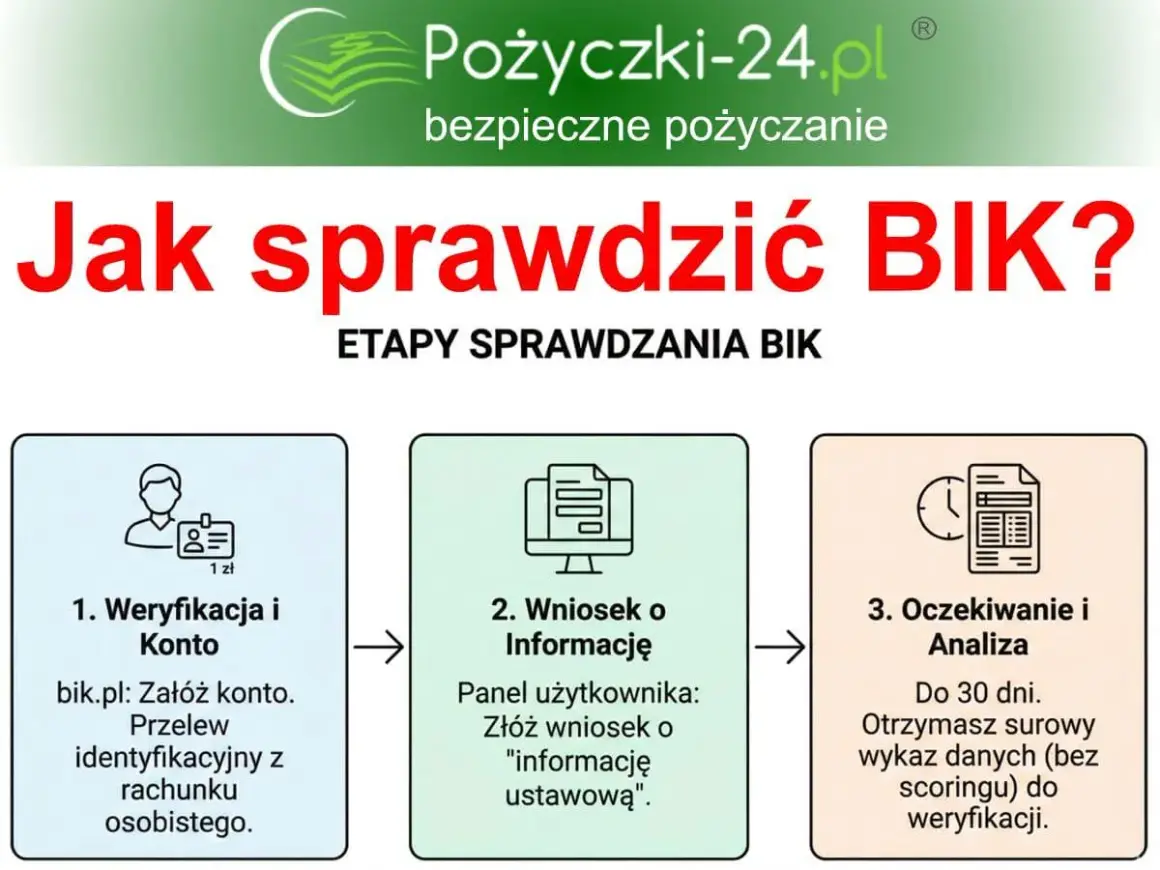
- Dostęp do danych BIK jest możliwy online poprzez portal BIK.pl, wymaga założenia konta i weryfikacji tożsamości (np. mObywatel lub przelew 1 zł).
- Istnieją dwie główne formy dostępu: płatny Raport BIK (natychmiastowy, ok. 54-59 zł) oraz darmowa "Kopia danych" (do 30 dni oczekiwania, raz na 6 miesięcy).
- Pełny, płatny raport zawiera szczegółową historię, ocenę punktową (scoring) i dane z BIG InfoMonitor, darmowa kopia jest mniej szczegółowa.
- Alerty BIK to usługa chroniąca przed wyłudzeniami kredytów i informująca o zapytaniach na Twój temat (koszt rocznej subskrypcji to ok. 48 zł).
- Sprawdzenie własnego raportu BIK nie wpływa negatywnie na Twoją ocenę punktową.
Dlaczego wiedza o Twojej historii w BIK to klucz do finansowej stabilności?
Biuro Informacji Kredytowej, czyli BIK, to instytucja, która gromadzi i udostępnia informacje o historii kredytowej konsumentów. Odgrywa ono kluczową rolę w procesie oceny zdolności kredytowej przez banki i inne instytucje finansowe. Wbrew powszechnemu przekonaniu, BIK nie zawiera wyłącznie danych o zadłużeniach. Gromadzi on informacje zarówno o zobowiązaniach spłaconych terminowo, jak i tych, które sprawiły problemy. Posiadanie pozytywnej historii kredytowej jest więc cennym atutem, który może ułatwić uzyskanie finansowania w przyszłości. Z tego powodu, sprawdzenie swojego raportu w BIK jest absolutnie konieczne przed złożeniem wniosku o kredyt hipoteczny, kredyt gotówkowy, zakup na raty, a także po prostu po to, by mieć pełną kontrolę nad własnymi finansami i monitorować swoją wiarygodność.
Jak sprawdzić BIK krok po kroku? Kompletna instrukcja online
Aby uzyskać dostęp do swoich danych w BIK, musisz założyć konto na portalu BIK.pl. Przed rozpoczęciem procesu przygotuj swój dowód osobisty oraz dane dotyczące swojego konta bankowego. Proces rejestracji jest intuicyjny. Po przejściu na stronę BIK.pl, wybierz opcję założenia konta. Następnie będziesz musiał potwierdzić swoją tożsamość. Masz dwie główne możliwości: możesz skorzystać z aplikacji mObywatel, co jest szybką i bezpieczną metodą, lub wykonać przelew weryfikacyjny na symboliczną kwotę 1 zł z własnego rachunku bankowego. Ta druga metoda pozwala potwierdzić, że dane konta bankowego należą do Ciebie. Po pomyślnej weryfikacji, będziesz mógł zalogować się do swojego profilu i aktywować konto, co otworzy Ci drogę do przeglądania swoich danych.
Raport BIK płatny vs. darmowa kopia danych którą opcję i kiedy wybrać?
BIK oferuje dwie główne formy dostępu do Twoich danych: płatny Raport BIK oraz bezpłatną "Kopię danych". Pełny, płatny Raport BIK jest dokumentem szczegółowym, który zawiera kompleksową historię Twoich zobowiązań zarówno tych aktywnych, jak i już spłaconych. Znajdziesz w nim również ocenę punktową (tzw. scoring), wskaźnik sytuacji płatniczej oraz informacje pochodzące z bazy BIG InfoMonitor. Taki raport można wygenerować natychmiast po opłaceniu, a jego koszt to około 54-59 zł za pojedynczy dokument. Dostępne są także korzystne pakiety, na przykład 6 raportów wraz z Alertami BIK na 12 miesięcy za około 139 zł. Z kolei darmowa "Kopia danych" jest mniej szczegółowa i nie zawiera oceny punktowej. Zgodnie z przepisami RODO, możesz ją uzyskać raz na 6 miesięcy, składając wniosek po zalogowaniu na swoje konto. Pamiętaj jednak, że czas oczekiwania na nią może wynieść do 30 dni. Jeśli potrzebujesz natychmiastowego i pełnego obrazu swojej sytuacji kredytowej, wybierz płatny Raport BIK. Jeśli chcesz jedynie okresowo sprawdzić podstawowe dane i nie zależy Ci na czasie, darmowa kopia danych będzie odpowiednia.Jak czytać i rozumieć Raport BIK? Przewodnik po najważniejszych sekcjach
Zrozumienie swojego Raportu BIK jest kluczowe dla świadomego zarządzania finansami. Przyjrzyjmy się najważniejszym sekcjom:
- Ocena punktowa (scoring): Jest to liczba od 300 do 850 punktów, która odzwierciedla Twoją wiarygodność kredytową. Im wyższy scoring, tym większe prawdopodobieństwo, że bank pozytywnie rozpatrzy Twój wniosek o kredyt. Scoring jest obliczany na podstawie Twojej historii kredytowej i ma bezpośredni wpływ na warunki finansowania, takie jak oprocentowanie.
- Historia zobowiązań: Ta sekcja prezentuje wszystkie Twoje aktywne i zakończone zobowiązania kredytowe. Banki analizują ją pod kątem terminowości spłat, rodzaju kredytów i ich wysokości. Regularne i terminowe spłacanie rat buduje pozytywną historię.
- Zapytania kredytowe: Każde zapytanie o Twoją historię kredytową składane przez instytucje finansowe jest rejestrowane. Nadmierna liczba zapytań w krótkim okresie może sugerować problemy finansowe i negatywnie wpłynąć na Twoją ocenę.
- Wskaźnik sytuacji płatniczej: Jest to szybki wskaźnik, który informuje o Twojej rzetelności w regulowaniu zobowiązań. Pokazuje, czy masz zaległości w płatnościach.
Alerty BIK Twoja tarcza ochronna przed wyłudzeniem kredytu
Alerty BIK to niezwykle ważna usługa, która stanowi Twoją osobistą tarczę ochronną przed próbami wyłudzenia kredytu na Twoje dane. Działają one proaktywnie powiadamiają Cię natychmiast (SMS-em lub e-mailem) o każdej sytuacji, gdy ktoś próbuje zaciągnąć zobowiązanie finansowe w Twoim imieniu, a także o każdym zapytaniu składanym do BIK na Twój temat. To pozwala Ci błyskawicznie zareagować, jeśli zauważysz coś podejrzanego. Koszt rocznej subskrypcji samych alertów to około 48 zł. Jeśli otrzymasz Alert BIK informujący o nieznanym Ci zapytaniu lub próbie wyłudzenia, natychmiast skontaktuj się z bankiem, który złożył zapytanie, oraz z BIK, aby wyjaśnić sytuację i podjąć odpowiednie kroki.
Znalazłeś błąd w raporcie BIK? Zobacz, jak go sprostować
Podczas analizy swojego raportu BIK możesz natknąć się na błędy, takie jak nieistniejące zobowiązania, błędne kwoty czy nieaktualne dane osobowe. Nie panikuj istnieje procedura ich sprostowania. W pierwszej kolejności dokładnie sprawdź wszystkie dane w raporcie. Jeśli zauważysz nieprawidłowości, złóż reklamację w BIK. Możesz to zrobić poprzez formularz dostępny na stronie internetowej lub pisemnie. Do reklamacji często potrzebne są dokumenty potwierdzające Twoje stanowisko, na przykład umowy kredytowe lub potwierdzenia spłat. BIK ma określony czas na rozpatrzenie reklamacji, zazwyczaj jest to kilkanaście dni roboczych. Pamiętaj, że szybkie zgłoszenie błędu jest kluczowe dla utrzymania prawidłowej historii kredytowej.
Twoja historia w BIK a przyszłość finansowa jak wykorzystać tę wiedzę?
Twoja historia w BIK ma bezpośredni wpływ na Twoją przyszłość finansową. Pozytywny wpis w Biurze Informacji Kredytowej to Twój mocny atut, który może otworzyć drzwi do lepszych ofert kredytowych, niższych oprocentowań i ogólnie większej wiarygodności w oczach instytucji finansowych. Jeśli jednak Twój scoring jest niski, nie wszystko stracone. Istnieje wiele praktycznych kroków, które możesz podjąć, aby poprawić swoją ocenę. Przede wszystkim, zawsze terminowo spłacaj wszystkie swoje zobowiązania. Unikaj nadmiernej liczby zapytań kredytowych w krótkim czasie. Rozważ konsolidację długów, jeśli masz wiele drobnych zobowiązań. Budowanie pozytywnej historii może również polegać na zaciągnięciu niewielkiego kredytu lub limitu na karcie kredytowej i spłacaniu go w terminie. Każdy pozytywny wpis w BIK buduje Twoją wiarygodność.