Telefon z informacją o rzekomym kredycie, SMS z linkiem do „weryfikacji” albo wiadomość z nowym numerem rachunku do spłaty raty może wyglądać wiarygodnie, zwłaszcza gdy nadawca zna podstawowe dane klienta. Wyjaśniam, jak rozpoznać próby podszywania się pod Inbank, co sprawdzić przed przekazaniem danych oraz co zrobić po wyłudzeniu pieniędzy lub zaciągnięciu zobowiązania na cudze dane.
Najważniejsze zasady ochrony przed podszywaniem się pod Inbank
- Sam kontakt z nazwą Inbanku nie potwierdza jego autentyczności. Oszuści mogą używać prawdziwego logo, numeru telefonu i danych z wycieku.
- Nie podawaj kodów SMS, danych logowania ani kodów BLIK osobie, która niespodziewanie kontaktuje się jako pracownik banku.
- Numer rachunku do spłaty raty sprawdzaj w umowie, a nie w wiadomości przesłanej przez nieznany numer.
- Po podejrzanej transakcji działaj natychmiast, kontaktując się z bankiem, który prowadzi Twój rachunek.
- Zastrzeżenie numeru PESEL ogranicza ryzyko wyłudzenia kredytu na skradzione dane.
Czy problem dotyczy Inbanku, czy osób podszywających się pod bank
Najważniejsze rozróżnienie jest proste. Oszustwo z wykorzystaniem nazwy Inbanku nie musi oznaczać, że oszustem jest sam bank. Przestępcy często podszywają się pod rozpoznawalne instytucje, ponieważ sama nazwa zwiększa wiarygodność telefonu, SMS-a lub wiadomości e-mail.
Inbank działa w Polsce jako oddział banku utworzonego w Estonii, na podstawie jednolitej licencji bankowej. Nadzór nad instytucją sprawuje estoński organ Finantsinspektsioon, a polski oddział nie jest nadzorowany przez KNF w takim samym zakresie jak bank krajowy. Ta informacja może być dla klienta istotna przy ocenie oferty, ale nie jest dowodem na oszustwo ani dowodem, że każda negatywna opinia opisuje przestępstwo.
W praktyce pod jedną frazą mogą kryć się trzy różne sytuacje:
- fałszywy kontakt, w którym ktoś podszywa się pod pracownika Inbanku,
- kradzież tożsamości, czyli zaciągnięcie kredytu lub rat na cudze dane,
- spór z bankiem dotyczący umowy, rat, opłat albo obsługi klienta.
Nie należy wrzucać tych przypadków do jednego worka. Reklamacja dotycząca umowy wymaga kontaktu z bankiem, natomiast wyłudzenie danych lub pieniędzy powinno być równolegle zgłoszone bankowi, policji i odpowiednim zespołom zajmującym się cyberbezpieczeństwem.
Jak wyglądają najczęstsze scenariusze oszustw
Telefon od rzekomego pracownika
Rozmówca może twierdzić, że wykryto podejrzany wniosek kredytowy, próbę przelewu albo logowanie z nieznanego urządzenia. Następnie prosi o podanie kodu SMS, zatwierdzenie operacji w aplikacji lub przelanie pieniędzy na „bezpieczny rachunek”. Bank nie potrzebuje Twojego kodu autoryzacyjnego, aby anulować podejrzaną operację.
Numer wyświetlany na ekranie nie daje pewności, że dzwoni prawdziwa infolinia. Oszuści potrafią sfałszować identyfikację połączenia. Najbezpieczniej zakończyć rozmowę i samodzielnie wybrać oficjalny numer, bez oddzwaniania z historii połączeń.
Fałszywy SMS lub e-mail
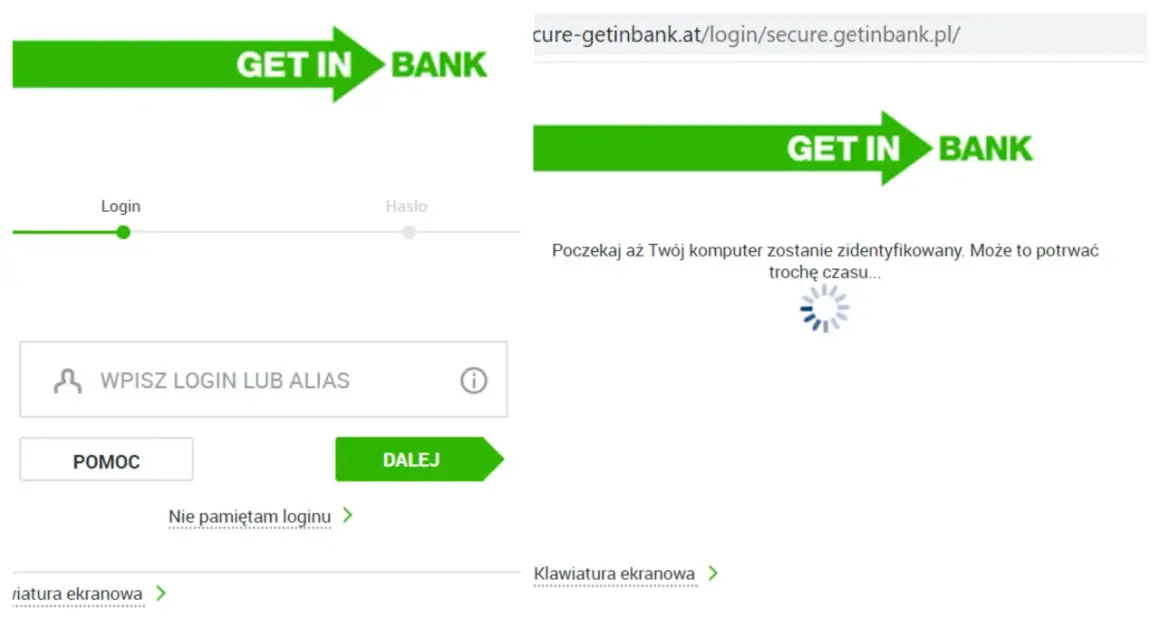
Wiadomość może informować o zaległej racie, blokadzie konta albo konieczności potwierdzenia danych. Link prowadzi wtedy do strony łudząco podobnej do bankowej, która wyłudza login, hasło, numer PESEL, dane dowodu lub kod jednorazowy.
Błędy językowe nie zawsze są widoczne, dlatego nie ograniczam się do sprawdzania ortografii. Zwracam uwagę na adres strony, presję czasu i żądanie wykonania nietypowej czynności. Prawdziwe logo i poprawnie napisany komunikat również mogą być elementem oszustwa.
Fałszywa reklama w wyszukiwarce
Cyberprzestępcy mogą wykupić reklamę prowadzącą do imitacji strony banku. Taka strona pojawia się wysoko w wynikach i zachęca do logowania albo złożenia wniosku. Dlatego do bankowości elektronicznej lepiej przechodzić przez zapisany wcześniej adres lub oficjalną aplikację, a nie przez przypadkową reklamę.
Podmieniony rachunek do spłaty
To szczególnie niebezpieczny wariant dla osób spłacających kredyt. Oszust może przesłać wiadomość o zmianie rachunku i poprosić o przelew na konto należące do innej osoby lub firmy.
Inbank informuje, że dla umów zawartych od 30 września 2021 roku rachunek do spłat rat jest indywidualny i wskazany w umowie kredytowej. Nie zmieniaj danych do przelewu wyłącznie na podstawie SMS-a lub e-maila. Zweryfikuj je przez oficjalną infolinię albo w dokumentach umowy.
Przeczytaj również: Jak rozpoznać walutę? Szybki przewodnik: kod, symbol, banknot
Kredyt zaciągnięty na cudze dane
Ofiara może dowiedzieć się o sprawie dopiero po otrzymaniu wezwania do zapłaty. Wcześniej oszust mógł wykorzystać numer PESEL, dane dowodu, skan dokumentu albo dostęp do poczty elektronicznej.
Jeżeli nie składałeś wniosku i nie zawierałeś umowy, nie ignoruj korespondencji. Nie potwierdzaj długu telefonicznie i nie podpisuj pochopnie ugody. Najpierw zgłoś kradzież tożsamości, zastrzeż PESEL i zażądaj od instytucji dokumentów potwierdzających sposób zawarcia umowy.
Jak sprawdzić, czy kontakt naprawdę pochodzi z Inbanku
Najlepsza metoda to przerwanie rozmowy i niezależne sprawdzenie informacji. Nie korzystaj z numeru, adresu e-mail ani linku podanego przez rozmówcę. Oficjalne dane kontaktowe Inbanku obejmują numer +48 801 805 805, dodatkowy numer +48 222 277 801 oraz adres kontakt@inbank.pl. Przed połączeniem upewnij się jednak, że dane pochodzą z dokumentu umowy albo oficjalnej strony, a nie z podejrzanej wiadomości.
| Sygnał | Co może oznaczać | Bezpieczna reakcja |
|---|---|---|
| Żądanie kodu SMS lub BLIK | Próba zatwierdzenia operacji przez klienta | Przerwij rozmowę i skontaktuj się z bankiem własnym kanałem |
| Prośba o instalację AnyDesk, TeamViewer lub podobnego programu | Próba przejęcia kontroli nad urządzeniem | Nie instaluj programu, a jeśli już to zrobiłeś, odłącz urządzenie od internetu |
| Link do logowania wysłany SMS-em | Możliwa fałszywa strona bankowa | Nie klikaj, otwórz stronę banku ręcznie |
| Nowy rachunek do spłaty rat | Możliwa podmiana danych do przelewu | Porównaj rachunek z umową i potwierdź zmianę oficjalnym kanałem |
| Presja na natychmiastową decyzję | Manipulacja emocjami i ograniczenie czasu na weryfikację | Odłóż decyzję. Prawdziwy bank nie wymaga działania pod groźbą utraty pieniędzy w ciągu kilku minut |
Nie ufaj też osobie, która zna Twoje imię, adres czy ostatnie cyfry dokumentu. Takie informacje mogą pochodzić z wycieku danych albo wcześniejszego kontaktu z inną firmą. Znajomość kilku szczegółów nie potwierdza tożsamości rozmówcy.
Co zrobić po podaniu danych lub wysłaniu pieniędzy
Liczy się kolejność i szybkość. Nawet jeśli nie masz pewności, czy doszło do oszustwa, potraktuj sytuację poważnie i wykonaj podstawowe działania zabezpieczające.
- Przerwij kontakt z osobą, która wywiera presję. Nie negocjuj i nie próbuj samodzielnie odzyskiwać pieniędzy.
- Skontaktuj się z bankiem prowadzącym Twój rachunek i zgłoś podejrzaną transakcję jako możliwie nieautoryzowaną.
- Zablokuj kartę i bankowość elektroniczną, jeśli przekazałeś dane logowania lub dane karty.
- Zmień hasła do bankowości, poczty i innych usług, szczególnie gdy używałeś tego samego hasła w kilku miejscach.
- Zastrzeż numer PESEL w aplikacji mObywatel, na portalu gov.pl albo w urzędzie gminy.
- Zachowaj dowody w postaci SMS-ów, adresów e-mail, numerów rachunków, historii połączeń i potwierdzeń przelewów.
- Zgłoś sprawę na policję oraz przekaż podejrzaną wiadomość do CERT Polska.
Jeżeli oszust uzyskał zdalny dostęp do komputera lub telefonu, odłącz urządzenie od sieci. Nie loguj się na nim ponownie do banku przed sprawdzeniem, czy nie zainstalowano dodatkowego oprogramowania. Samodzielna zmiana hasła na przejętym urządzeniu może nie wystarczyć.
W przypadku problemu dotyczącego konkretnej umowy lub danych klienta skontaktuj się również bezpośrednio z Inbankiem. Reklamację można złożyć telefonicznie, pisemnie albo e-mailem. Bank wskazuje standardowy termin odpowiedzi do 30 dni, a w sprawach szczególnie złożonych termin może zostać wydłużony do 60 dni.
Jak zabezpieczyć się przed kredytem na skradzione dane
Zastrzeżenie numeru PESEL jest jednym z najprostszych działań profilaktycznych. Od 1 czerwca 2024 roku banki i inne instytucje kredytowe mają obowiązek sprawdzać status PESEL przed zawarciem określonych umów kredytowych i pożyczkowych. Usługa jest bezpłatna, a zastrzeżenie można tymczasowo cofnąć, gdy chcesz legalnie podpisać umowę.
Jeżeli otrzymasz wezwanie do zapłaty dotyczące nieznanego kredytu, przygotuj krótkie pisemne oświadczenie, że nie zawierałeś umowy i kwestionujesz obowiązek zapłaty. Poproś o kopię wniosku, umowy, sposobu identyfikacji oraz informacji o rachunku, na który wypłacono środki.
Równolegle zgłoś podejrzenie kradzieży tożsamości na policji. Jeśli dowód osobisty został utracony lub wykorzystany przez inną osobę, zgłoś jego unieważnienie. W takiej sytuacji numer PESEL może zostać zastrzeżony z urzędu, ale mimo to warto samodzielnie sprawdzić jego status i historię użycia.
Dobrym uzupełnieniem jest sprawdzenie historii kredytowej w BIK oraz w bazach informacji gospodarczej. Nie daje to pełnej ochrony, ale pozwala szybciej zauważyć zapytanie kredytowe albo zobowiązanie, którego nie rozpoznajesz.
Co naprawdę powinno wzbudzić niepokój
Sama obecność nazwy Inbanku w wiadomości nie wystarczy, aby uznać ją za prawdziwą albo fałszywą. Najwięcej mówi zachowanie nadawcy. Prośba o kod, przelew zabezpieczający, instalację programu lub przesłanie skanu dokumentu poza bezpiecznym procesem to sygnał alarmowy niezależnie od tego, jak profesjonalnie wygląda komunikat.
Ostrożność nie oznacza rezygnacji z usług bankowych. Chodzi raczej o wyrobienie prostego nawyku: żadnej decyzji finansowej pod presją, żadnych danych przekazywanych przez telefon i żadnych przelewów na podstawie samej wiadomości. W sprawach kredytowych dodatkową warstwę ochrony daje stale zastrzeżony PESEL, który można cofnąć tylko na czas świadomego zawierania umowy.
Jedna zasada, która ogranicza większość strat
Jeśli ktoś kontaktuje się z Tobą w sprawie Inbanku i oczekuje natychmiastowego działania, zakończ kontakt, sprawdź informację niezależnie i dopiero wtedy podejmij decyzję. Kilka minut poświęconych na weryfikację jest znacznie mniej kosztowne niż odzyskiwanie pieniędzy po zatwierdzeniu fałszywego przelewu.
Najbezpieczniejszy schemat jest zawsze podobny: oficjalny kanał, dokumenty umowy, własne urządzenie i brak presji. Jeżeli pojawiły się już straty lub wykorzystano Twoje dane, nie czekaj na dalszy rozwój sytuacji. Szybkie zgłoszenie bankowi, zastrzeżenie PESEL i zawiadomienie organów ścigania zwiększają szansę na ograniczenie skutków oszustwa.