Przy płatności internetowej sprzedawca prosi zwykle o numer karty, datę ważności i trzycyfrowy kod bezpieczeństwa. Wyjaśniam, gdzie znaleźć kod CVV karty, czym różni się on od CVC i PIN-u, kiedy można go podać oraz co zrobić, gdy dane trafiły w niepowołane ręce.
Najważniejsze informacje o kodzie bezpieczeństwa karty
- CVV lub CVC to zwykle trzycyfrowy kod używany przy płatnościach bez fizycznej obecności karty.
- Na kartach Visa i Mastercard znajduje się najczęściej na odwrocie, obok paska podpisu.
- Kod nie jest tym samym co PIN i nie służy do wypłat z bankomatu.
- Podawaj go tylko na stronie lub w aplikacji zaufanego sprzedawcy, nigdy w wiadomości ani podczas rozmowy telefonicznej z nieznajomym.
- Jeśli kod został ujawniony razem z innymi danymi karty, skontaktuj się z bankiem i rozważ zastrzeżenie lub wymianę karty.
Gdzie znaleźć kod CVV i co właściwie oznacza
CVV to skrót od Card Verification Value, czyli wartości weryfikującej kartę. W przypadku Mastercard spotkasz również nazwę CVC, od Card Verification Code. Funkcja obu oznaczeń jest praktycznie taka sama: potwierdzają, że osoba płacąca ma dostęp do danych zapisanych na karcie, a nie tylko zna jej numer.
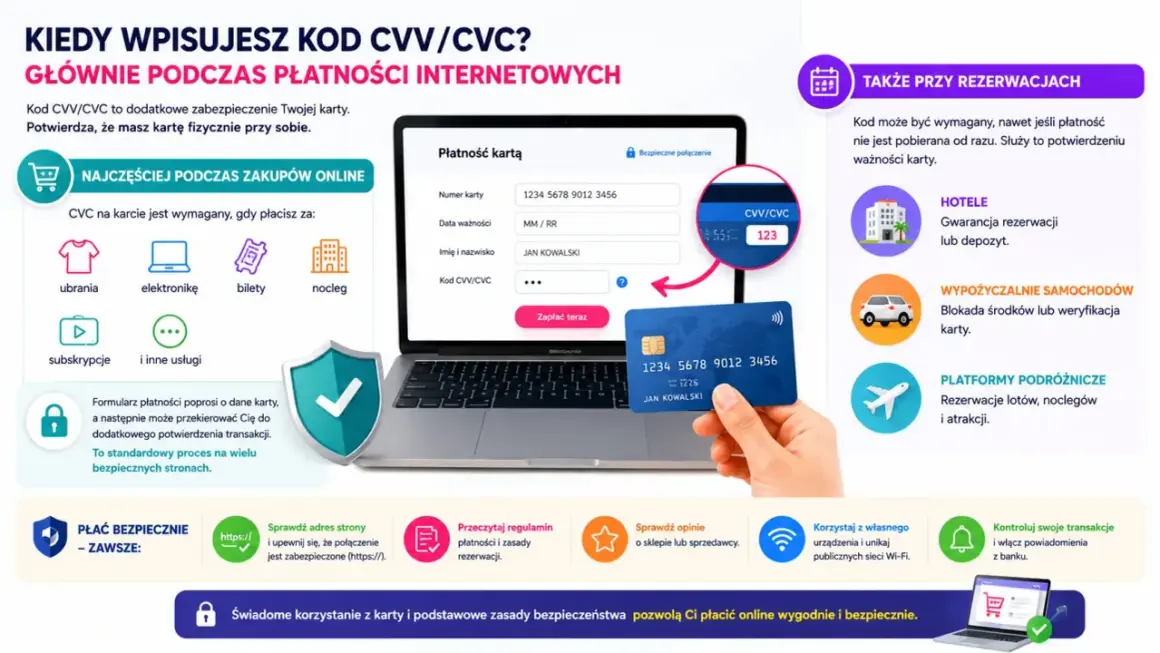
Na większości kart Visa i Mastercard kod ma trzy cyfry i znajduje się na rewersie, zwykle przy pasku podpisu. W formularzu płatności może być opisany jako CVV2, CVC2, CSC albo po prostu „kod bezpieczeństwa”. Różne nazwy nie powinny dziwić, ponieważ oznaczają ten sam rodzaj danych weryfikacyjnych.
| Oznaczenie | Najczęściej dotyczy | Gdzie go szukać | Do czego służy |
|---|---|---|---|
| CVV lub CVV2 | Visa | Tył karty, zwykle 3 cyfry | Płatności internetowe i inne transakcje zdalne |
| CVC lub CVC2 | Mastercard | Tył karty, zwykle 3 cyfry | Weryfikacja karty przy płatności bez terminala |
| CSC | Ogólne określenie | Zależnie od organizacji płatniczej | To samo zabezpieczenie pod inną nazwą |
Wyjątkiem mogą być karty innych organizacji płatniczych, na których kod ma inną długość lub znajduje się z przodu. W polskich sklepach internetowych najczęściej będziesz jednak korzystać z trzycyfrowego numeru umieszczonego z tyłu karty.
Jak działa kod przy płatności internetowej
CVV stosuje się przede wszystkim przy tak zwanych transakcjach bez fizycznej obecności karty. Oznacza to, że karta nie jest wkładana do terminala ani odczytywana przez urządzenie. Kod pomaga sprzedawcy ocenić, czy płacący ma kartę przy sobie, choć sam w sobie nie daje pełnej ochrony przed oszustwem.
Podczas zakupów online formularz może poprosić o kilka danych. Zwykle cały proces wygląda następująco:
- Wpisujesz numer karty oraz datę jej ważności.
- Podajesz nazwisko lub imię posiadacza, jeśli wymaga tego sprzedawca.
- Wprowadzasz trzycyfrowy kod z rewersu.
- Potwierdzasz płatność w aplikacji bankowej, kodem jednorazowym lub inną metodą 3-D Secure.
To dodatkowe potwierdzenie ma znaczenie, ale nie każda transakcja przebiega identycznie. Bank, sklep i operator płatności mogą stosować różne reguły oceny ryzyka. Czasami płatność zostanie zatwierdzona bez dodatkowego kodu, a czasami bank poprosi o potwierdzenie w aplikacji nawet wtedy, gdy dane karty są prawidłowe.
Najczęstsze nieporozumienie polega na utożsamianiu CVV z PIN-em. PIN służy do autoryzacji określonych operacji kartą, między innymi wypłat z bankomatu, natomiast kod bezpieczeństwa jest używany głównie przy płatnościach zdalnych. Nie wpisuj go w terminalu zamiast PIN-u i nie podawaj go osobie proszącej o „odblokowanie karty”.
Kiedy podanie kodu jest bezpieczne
Podanie kodu podczas zakupów jest normalne, jeśli wpisujesz go bezpośrednio w formularzu płatniczym zaufanego sklepu lub operatora płatności. Przed zatwierdzeniem sprawdzam przede wszystkim nazwę sprzedawcy, kwotę i adres strony. Sama kłódka w przeglądarce nie wystarcza, bo również fałszywa strona może korzystać z szyfrowanego połączenia.
Nie wysyłaj CVV przez e-mail, SMS, komunikator ani formularz kontaktowy. Bank, policja i prawdziwy konsultant nie potrzebują tego kodu do anulowania przelewu, zwrotu pieniędzy czy odblokowania rachunku. Prośba o podanie numeru karty, daty ważności i kodu podczas niespodziewanej rozmowy to wyraźny sygnał próby wyłudzenia.
Ostrożność jest szczególnie ważna przy reklamach z wyjątkowo niską ceną, fałszywych dopłatach do przesyłki i wiadomościach o rzekomej blokadzie konta. Oszust często buduje presję czasu, aby odbiorca nie zdążył sprawdzić adresu sklepu. Moja praktyczna zasada jest prosta: jeśli płatność wymaga działania pod wpływem strachu lub pośpiechu, najpierw zamykam stronę i kontaktuję się ze sprzedawcą oficjalnym kanałem.
Co zrobić, gdy kod nie działa albo go nie widać
Błędny kod CVV może wynikać z pomyłki przy przepisywaniu, użycia danych starej karty albo problemu po stronie sklepu. Sprawdź, czy nie pomyliłeś kodu bezpieczeństwa z numerem karty, PIN-em lub cyframi nadrukowanymi w innym miejscu. Nie próbuj wpisywać przypadkowych kombinacji wielokrotnie, ponieważ bank lub operator może czasowo odrzucać kolejne próby.
Jeżeli karta jest wirtualna, dane mogą być dostępne w aplikacji bankowej po dodatkowym uwierzytelnieniu. Zależy to od banku i rodzaju karty. Gdy kod na fizycznej karcie się wytarł albo karta została uszkodzona, najbezpieczniejszym rozwiązaniem jest kontakt z wydawcą. Samodzielne zapisywanie kodu w notatniku telefonu lub przesyłanie go do siebie wiadomością zwiększa ryzyko przejęcia danych.
Wymiana karty zwykle oznacza otrzymanie nowego numeru, daty ważności i kodu bezpieczeństwa. Po jej aktywacji trzeba wtedy zaktualizować dane w usługach, w których karta była zapisana, na przykład w serwisach streamingowych lub aplikacjach zakupowych.
Co zrobić po ujawnieniu danych karty
Jeśli kod został podany na podejrzanej stronie, nie czekaj na pierwszą nieautoryzowaną płatność. Skontaktuj się z bankiem przez oficjalną aplikację lub numer zapisany na odwrocie karty, a następnie poproś o blokadę albo zastrzeżenie karty. W zależności od sytuacji bank może zalecić również wymianę karty.
- Sprawdź historię transakcji i powiadomienia z banku.
- Zablokuj kartę w aplikacji, jeśli bank udostępnia taką funkcję.
- Zgłoś bankowi każdą operację, której nie rozpoznajesz.
- Zmień hasło, jeśli dane były wpisywane na stronie powiązanej z logowaniem.
- Zachowaj wiadomości, potwierdzenia i adres podejrzanej strony na potrzeby reklamacji.
Sam wyciek kodu nie zawsze oznacza, że pieniądze natychmiast znikną z rachunku, ale nie warto tego bagatelizować. Oszust może próbować połączyć go z numerem karty i datą ważności zdobytymi z innego źródła. Szybka reakcja ogranicza ryzyko i ułatwia późniejsze wyjaśnienie nieautoryzowanej transakcji.
Mała liczba, o której trzeba pamiętać przy każdej płatności
Kod CVV lub CVC nie jest hasłem do bankowości i nie zastępuje dodatkowej autoryzacji, ale pozostaje ważnym elementem danych karty. Traktuj go tak samo ostrożnie jak numer karty, szczególnie gdy ktoś prosi o komplet informacji pod pretekstem zwrotu, dopłaty albo bezpieczeństwa rachunku.
Najbezpieczniejszy schemat to płatność na właściwej stronie, sprawdzenie kwoty przed zatwierdzeniem i szybka reakcja na każdą podejrzaną wiadomość. Taka rutyna zajmuje chwilę, a często robi większą różnicę niż sama znajomość skrótu CVV.